Pix para empresas via API conecta o sistema da empresa à instituição financeira para criar cobranças, acompanhar recebimentos e iniciar pagamentos. API significa interface de programação de aplicações: um canal pelo qual softwares trocam instruções e dados. A integração faz sentido quando o volume de transações ou a necessidade de confirmação rápida começa a consumir tempo da equipe.
Pix para empresas via API conecta o sistema da empresa à instituição financeira para criar cobranças, acompanhar recebimentos e iniciar pagamentos. API significa interface de programação de aplicações: um canal pelo qual softwares trocam instruções e dados. A integração faz sentido quando o volume de transações ou a necessidade de confirmação rápida começa a consumir tempo da equipe.
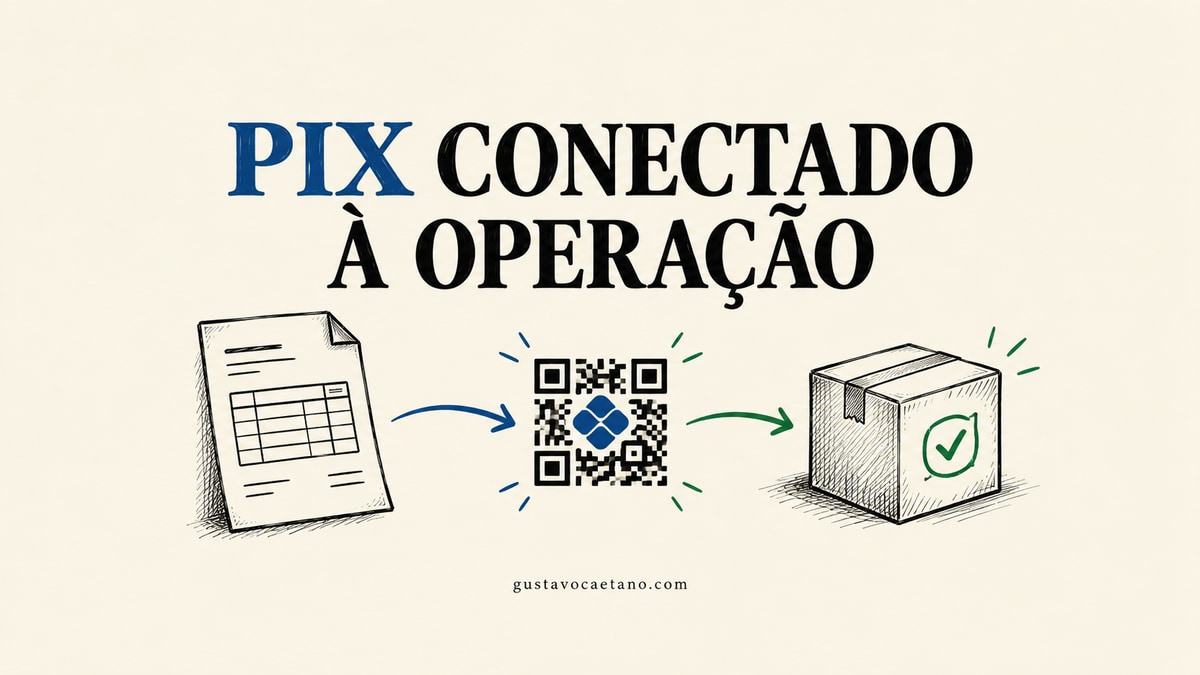
Na minha leitura, o ganho mais interessante aparece quando a confirmação do pagamento chega ao processo que depende dela. Um pedido precisa ser liberado, uma inscrição precisa ser ativada ou um fornecedor precisa ter sua obrigação baixada. É nessa ligação que eu avaliaria o projeto.
Em uma frase
Integrar Pix por API permite transformar uma movimentação financeira em uma atualização confiável do negócio, desde que a cobrança, a confirmação e a conciliação permaneçam ligadas.
O que muda para uma empresa que recebe Pix?
Imagine uma escola que cobra matrículas pelo site. A família faz o pagamento, mas a secretaria ainda precisa consultar o extrato, localizar o valor e marcar a matrícula como concluída. O dinheiro chegou; a operação continua esperando.
Uma integração bem desenhada identifica a cobrança no momento da criação. Quando o pagamento é confirmado, o sistema encontra a matrícula correspondente e atualiza seu estado. O extrato deixa de ser uma pista que alguém interpreta e passa a compor um registro verificável.
O Banco Central explica que o Pix Cobrança permite cobranças com QR Code para pagamento imediato ou com vencimento futuro. A instituição e o produto contratado determinam quais recursos estarão disponíveis na integração empresarial.
Eu começaria pelo fluxo mais repetitivo e com identificação mais clara. Um projeto pode automatizar apenas a confirmação de inscrições antes de abranger mensalidades, devoluções e pagamentos a terceiros.
Como API e webhook trabalham juntos?
A API recebe uma solicitação do sistema. O webhook é uma notificação enviada quando um evento acontece. Num recebimento, o sistema pode solicitar a criação da cobrança e depois receber um aviso de alteração de status.
Essa divisão ajuda a entender uma diferença importante: criar uma cobrança não significa receber o dinheiro. Também é preciso conferir qual evento foi enviado e a que operação ele pertence.
O guia do Stark Bank sobre Pix para empresas via API apresenta criação de cobranças, pagamentos, notificações e integração com sistemas empresariais. É uma leitura complementar para quem precisa conversar com o time técnico sobre a implementação.
No desenho que eu adotaria, cada cobrança teria uma referência interna, cada evento recebido seria registrado e cada atualização importante poderia ser conferida posteriormente. Se o aviso não chegar, o sistema precisa ter um caminho para consultar e reconciliar o estado da operação.
Quais são as três confirmações que eu exigiria?
Eu usaria três perguntas para avaliar a integração. Elas servem tanto para a equipe financeira quanto para quem desenvolve o sistema.
- Cobrança identificada: consigo relacionar a instrução ao pedido, contrato ou obrigação que a originou?
- Pagamento confirmado: tenho evidência do estado financeiro correto, com valor e referência compatíveis?
- Efeito conciliado: o sistema empresarial foi atualizado e concorda com o registro financeiro?
O terceiro ponto merece atenção. Um pagamento pode estar concluído na instituição e continuar pendente no sistema da empresa. Também pode existir uma baixa interna equivocada. A integração precisa permitir localizar essas diferenças.
Essa disciplina se aproxima dos três rastros que uso para avaliar a confiança em agentes de IA: entrada, ação e confirmação do efeito. Em dinheiro, essa sequência precisa ser especialmente explícita.
Como testar falhas antes de movimentar dinheiro?
Eu pediria ao time que usasse o ambiente de testes disponibilizado pelo fornecedor e reproduzisse situações concretas. O caminho feliz, em que tudo funciona, é apenas uma parte do trabalho.
O primeiro teste seria uma resposta perdida. O sistema envia uma instrução, mas a conexão cai. Como descobrir se ela foi aceita antes de tentar novamente? A resposta depende dos mecanismos de identificação e prevenção de duplicidade documentados para aquele endpoint.
O segundo teste seria uma notificação repetida. Se o mesmo evento chegar duas vezes, a matrícula precisa continuar sendo uma única matrícula. O terceiro seria uma notificação atrasada: o financeiro deve conseguir encontrar a operação sem depender de alguém lembrar da falha.
Eu acrescentaria cobranças expiradas, valores divergentes e indisponibilidade do sistema interno. Cada caso precisa produzir um estado compreensível, um responsável e uma forma de recuperação.
Quando o investimento começa a fazer sentido?
Eu olharia para o custo do processo atual e para a consequência da espera. São dimensões diferentes. Poucas transações de alto impacto podem justificar integração; muitas transações simples também.
Considere um exemplo hipotético: uma equipe gasta duas horas por dia conferindo recebimentos. Em vinte dias úteis, são quarenta horas. Se a integração retira vinte e cinco horas de conferência, mas exige dez horas de tratamento de exceções, o ganho líquido é de quinze horas. Esses valores ilustram a conta; não representam uma promessa de economia.
Depois, eu mediria o tempo entre a confirmação financeira e a liberação do serviço. Esse intervalo pode afetar experiência do cliente e atendimento. Um piloto pequeno deve comparar horas, divergências e tempo de resposta.
Para apresentar o investimento, vale aplicar a lógica de um piloto de IA que o CFO aprova: problema delimitado, comparação com o processo atual e critério explícito de avanço. A mesma disciplina funciona para uma integração financeira.
Minha análise: o Pix precisa terminar no processo certo
Eu vejo o Pix por API como infraestrutura de operação. Seu valor depende do que acontece depois da transferência. Se a equipe ainda procura o pedido numa planilha e avisa outra área por mensagem, parte do trabalho continua fora da integração.
Começaria com um fluxo completo e estreito: criar uma cobrança, confirmar seu pagamento, atualizar um registro e conferir a conciliação. Só ampliaria depois de verificar os casos de erro.
Perguntas rápidas
Toda empresa precisa integrar Pix por API?
Não. A decisão depende do volume, do tempo gasto na conferência, da urgência de confirmação e do custo de manter a integração. Um processo manual simples pode atender uma operação pequena.
Pix por API é a mesma coisa que Pix Automático?
Não. API é um canal de integração entre sistemas. Pix Automático é uma modalidade de pagamento recorrente com autorização do pagador. O fornecedor deve explicar quais modalidades oferece por API.
Um webhook garante que o pedido foi atualizado?
Não. Ele informa um evento. A empresa precisa processar a notificação, relacioná-la ao pedido e confirmar a atualização no próprio sistema.
Como escolher um fornecedor de API Pix?
Avalie documentação, ambiente de testes, identificação das operações, tratamento de notificações, conciliação, suporte e custo total. Valide o fluxo específico que sua empresa pretende usar.
Fontes e data de corte
Fontes consultadas em 1º de outubro de 2026: Banco Central para Pix Cobrança e conteúdo oficial do Stark Bank para integração por API. Exemplos e critérios de piloto são minha proposta de avaliação.
Conectar pagamentos ao negócio exige decisões de tecnologia e gestão. Se sua empresa está discutindo essa transformação, conheça minhas palestras sobre inteligência artificial e inovação. Para acompanhar outras análises, assine minha newsletter.
Quer transformar esta ideia em uma palestra, workshop ou advisory conectado ao desafio da sua empresa?