O orçamento de 2027 só é confiável se partir do resultado que a empresa consegue repetir. Antes de aprovar qualquer número, separe o resultado de 2026 em quatro partes: o que veio do mercado, o que veio de timing (compra, estoque, câmbio), o que veio de decisões de preço e mix e o que foi evento único, como crédito tributário, atualização monetária, subvenção ou venda de ativo. Só a parte que se repete deve virar base para o ano seguinte.
O orçamento de 2027 só é confiável se partir do resultado que a empresa consegue repetir. Antes de aprovar qualquer número, separe o resultado de 2026 em quatro partes: o que veio do mercado, o que veio de timing (compra, estoque, câmbio), o que veio de decisões de preço e mix e o que foi evento único, como crédito tributário, atualização monetária, subvenção ou venda de ativo. Só a parte que se repete deve virar base para o ano seguinte.
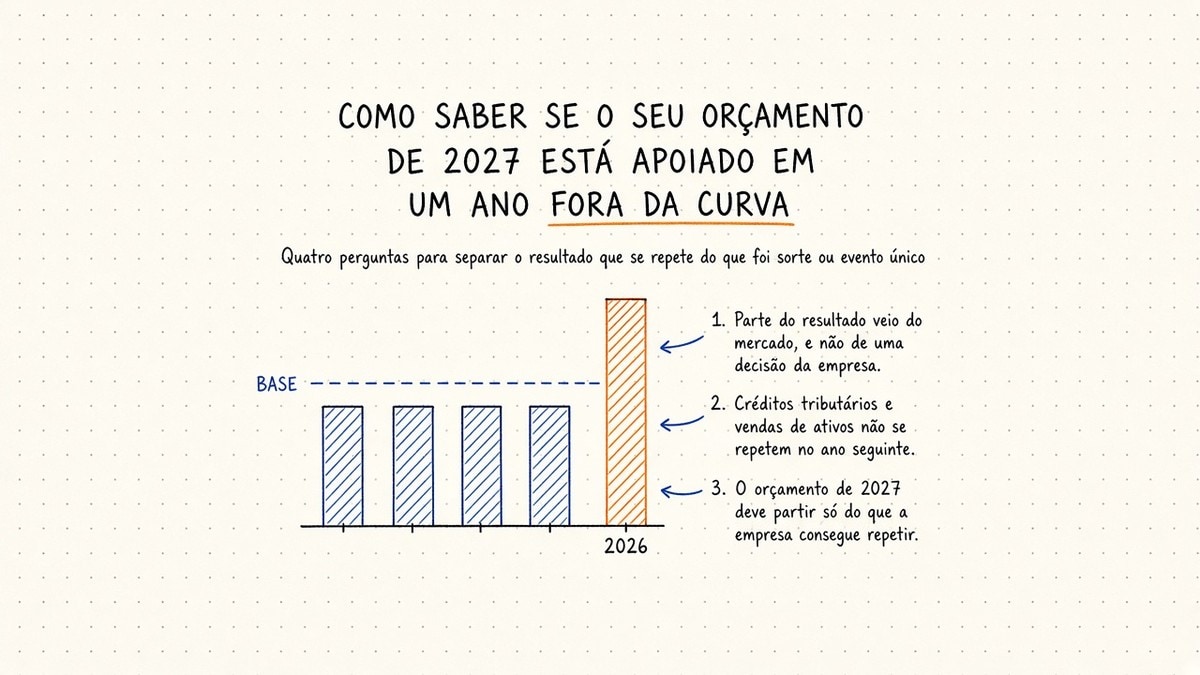
Eu participo de conselhos de empresas, e nesta época do ano vejo a mesma cena se repetir. A empresa teve um 2026 bom, o lucro cresceu muito mais do que o faturamento e todo mundo comemora. Aí o orçamento de 2027 nasce em cima desse número, como se ele fosse o novo normal. Em outubro, numa preparação de conselho, escrevi uma frase que resume o problema: sem separar o recorrente do não recorrente, o orçamento de 2027 será construído sobre um pico.
Por que um ano bom pode atrapalhar o orçamento
Um ano bom tem várias causas, e nem todas dependem da empresa. Quando o lucro sobe muito mais do que o volume vendido, a pergunta certa não é "como repetimos isso?", e sim "quanto disso foi decisão nossa?".
Se a resposta não estiver clara, acontecem duas coisas. A meta de 2027 fica alta demais, porque parte de um resultado que não volta. E a empresa toma decisões caras em cima desse número, como contratar, investir ou assumir dívida contando com uma geração de caixa que não vai se repetir.
As quatro camadas do resultado
Para separar o que se repete, eu costumo pedir que o resultado do ano seja explicado em quatro camadas.
- Mercado. É o que aconteceu com o setor inteiro. Se o preço da matéria-prima caiu para todo mundo ou a demanda do setor subiu, isso ajudou a empresa, mas também ajudou os concorrentes. Essa parte pode voltar para o lugar no ano seguinte.
- Timing. É o ganho que veio de comprar na hora certa, de ter estoque quando o preço subiu ou de uma variação de câmbio favorável. Foi mérito de alguém, mas raramente se repete do mesmo jeito.
- Preço e mix. É o resultado de decisões da própria empresa, como reajuste de preço, venda de produtos com margem melhor ou corte de linhas que davam prejuízo. Essa é a parte que mostra capacidade de gestão e que tem mais chance de se repetir.
- Não recorrente. São os eventos que acontecem uma vez: recuperação de crédito tributário, atualização monetária desses créditos, subvenção, venda de imóvel ou de participação, reversão de provisão. Essa parte não deve entrar na base do orçamento.
O objetivo não é diminuir o mérito de ninguém. É separar o que é capacidade da empresa do que foi conjuntura, para que a meta de 2027 seja difícil, mas possível.
O EBITDA ajustado ajuda, desde que você veja o cálculo
Muitas empresas apresentam ao conselho um EBITDA ajustado, que tira do resultado os itens considerados fora do normal. Isso é útil, mas só quando o ajuste é transparente.
A regra da CVM para empresas de capital aberto é um bom parâmetro até para quem não tem ações na bolsa. A Resolução CVM nº 156 diz que o EBITDA divulgado não pode excluir itens não recorrentes por conta própria. Quando a empresa quiser mostrar um EBITDA ajustado, precisa apresentá-lo junto com o número sem ajuste e explicar a natureza, o cálculo e a justificativa de cada ajuste.
Eu levaria essa mesma disciplina para qualquer reunião de orçamento. Se alguém mostrar um número ajustado, peça o número original ao lado e a lista de cada ajuste, com o valor e o motivo.
Quando o orçamento erra muito dois anos seguidos
Errar o orçamento faz parte. Errar por uma margem muito grande, para cima ou para baixo, dois anos seguidos é outra coisa. Isso não é desempenho bom nem ruim. É um defeito no processo de fazer o orçamento, e o orçamento de 2027 vai herdar esse defeito se ninguém mexer nele.
Uma das causas mais comuns foi descrita pelo professor Michael Jensen, de Harvard, num artigo clássico chamado Corporate Budgeting Is Broken, Let's Fix It. Ele mostra que, quando o bônus dos gestores depende de bater a meta do orçamento, as pessoas passam a negociar metas baixas e a empurrar receitas e despesas de um ano para o outro para ficar dentro da faixa do bônus. O orçamento deixa de ser uma previsão e vira uma negociação.
Se o seu orçamento erra sempre para o mesmo lado, vale olhar como ele se conecta com a remuneração variável antes de discutir qualquer número.
Onde a tecnologia ajuda nessa revisão
Separar as quatro camadas dá trabalho, porque exige ler a demonstração de resultado, as notas explicativas e o relatório da gestão com atenção. Hoje uso ferramentas de inteligência artificial para fazer a primeira leitura desse material e listar tudo o que parece evento único ou ganho de timing, com a página onde cada item aparece.
Essa lista não é a resposta. Ela é o ponto de partida para a conversa com o financeiro, que confirma ou corrige cada item. A ferramenta acelera a leitura, mas a decisão sobre o que é recorrente continua sendo de quem conhece a empresa. Eu explico como uso esse tipo de apoio nas reuniões de conselho no advisory de IA.
Perguntas para levar à reunião de orçamento
Se você é CEO, sócio ou conselheiro e vai aprovar o orçamento de 2027 nas próximas semanas, leve estas perguntas:
- Quanto do resultado de 2026 veio de cada uma das quatro camadas: mercado, timing, preço e mix, e não recorrente?
- Qual é o resultado de 2026 sem os itens que não vão se repetir?
- O orçamento de 2027 parte do resultado total ou do resultado recorrente?
- Se houver EBITDA ajustado, onde está o número sem ajuste e a lista de cada ajuste com o motivo?
- Por quanto o orçamento errou em 2025 e em 2026, e o erro foi sempre para o mesmo lado?
- A remuneração variável dos gestores depende de bater este orçamento?
- Quais decisões de 2027 (contratação, investimento, dívida) dependem de um resultado que talvez não se repita?
Se as respostas vierem rápidas e com números, o orçamento tem uma base sólida. Se ninguém souber responder, a primeira tarefa de 2027 é arrumar o processo, antes de discutir a meta.
Perguntas frequentes
O que é resultado não recorrente?
É o resultado que vem de um evento que não deve se repetir no ano seguinte, como a recuperação de um crédito tributário, a venda de um imóvel ou de uma participação, uma subvenção ou a reversão de uma provisão. Ele é real e entra no lucro do ano, mas não deve servir de base para projetar o próximo.
Empresa fechada também deve separar o recorrente do não recorrente?
Deve. A regra da CVM vale para empresas abertas, mas a lógica serve para qualquer empresa que faz orçamento. Em empresa familiar ou de dono, isso é ainda mais importante, porque decisões de retirada de lucro e de investimento costumam ser tomadas em cima do resultado do ano.
Quem deve fazer essa separação?
O financeiro prepara a primeira versão, e o conselho ou os sócios questionam. Quando a empresa não tem conselho, um conselheiro independente ou um advisor de fora ajuda a fazer as perguntas que quem está dentro da operação não costuma fazer.
---
Se você está revisando o orçamento de 2027 e quer alguém de fora para fazer essas perguntas com você e com o seu time, conheça o meu trabalho de advisory e fale comigo. Se o seu conselho ou a sua holding familiar quer entender como usar a tecnologia nas decisões do próximo ano, veja a palestra para conselhos e holdings familiares. E se quiser receber textos como este, assine a newsletter.
Quer transformar esta ideia em uma palestra, workshop ou advisory conectado ao desafio da sua empresa?